
 Категории
 Прогнозы
 Все монеты
 Курсы
 Криптобот 💎
 Калькулятор
 Отзывы о криптовалютах
 Ближайшие аирдропы криптовалют
 AML-проверка
 По странам
 На русском языке
 Белорусские
 Украинские
 Американские
 Японские
 Корейские
 Китайские
 Турецкие
 Казахстанские
 Мониторинг обменников
 Криптокарты 💎
 Приложения для обмена
 Другие рейтинги
 Инфографика
 NFT
 DeFi
 Мероприятия
 Регулирование
 Криптопроекты
 Безопасность
 Институциональные инвесторы
 Майнинг
 Эксперты
 Инвестирование
 Интервью
 Эфириум
 Эксперимент
 Купить оборудование для майнинга
 Онлайн-калькулятор доходности майнинга
 Доходность асиков и цена
 Майнинговые компании
 Книги про майнинг криптовалют
 Индекс страха и жадности
 Календарь листинга криптовалют на биржах
 Календарь ICO
 Рейтинг IDO-площадок
 Халвинг Биткоина
 Рынок NFT
 Академия криптовалют
 Телеграм-каналы про криптовалюту
 Аккаунты о крипте в Twitter
 Вопросы и ответы
 Закон
 Обратная связь
 Редакция
 Книга о криптовалюте
 Пожаловаться на биржу
 Обучение арбитражу криптовалют
 Комьюнити
 Блоги
 Форум
 Топ-100 СМИ
«Никаких третьих лиц и блокировок, связанных с P2P-переводами» — интервью с Дмитрием Галкиным, CEO SkyCapital
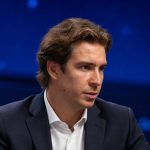
Редакция Crypto.ru продолжает общаться с представителями индустрии. В этот раз мы поговорили с Дмитрием Галкиным, CEO SkyCapital. Он рассказал нам об основных изменениях в регулировании обмена криптовалюты и легальных способах взаимодействия с ней.
— В России вступил в силу закон о криптовалюте. Как будет работать «обеление» сектора?
— Федеральный закон «О цифровых валютах и цифровых правах» (282-ФЗ) вступил в силу 1 сентября 2026 года. Переходный период для рынка продлится до 1 июля 2027 года, после этой даты сделки с цифровой валютой должны проходить только через регулируемых участников.
Пока идет переходный период, обменники работают в прежнем режиме, однако государство заметно усилило внимание к рынку: Банк России и правоохранительные органы в регионах выстраивают надзор, выявляют незаконный оборот цифровой валюты и готовят подзаконные акты.
«Обеление» проходит в несколько этапов: регулирование посредников, обязательные KYC и AML, требования к происхождению средств и ответственность для участников, которые останутся в «сером» режиме. С 1 июля 2027 года за незаконную организацию оборота цифровой валюты вводится уголовная ответственность, которой раньше не было. После включения в реестр Банка России участник становится поднадзорным и обязан вести отчетность, обмениваться информацией с госорганами, обеспечивать валютный контроль и соблюдать требования по ПОД/ФТ.
Я поддерживаю такой подход, поскольку отсутствие у пользователя документов по операциям, неясное для банка происхождение денег и незнание клиентом продавца актива рано или поздно приводят к проблемам. Многие участники криптосферы долго работали по принципу «деньги дошли, карты не заблокировали — и хорошо», и для долгосрочной работы такая практика больше не годится.




— Обменники в их сегодняшнем виде исчезнут из криптополя?
— Часть обменников точно закроется. Их точное число в России неизвестно: они не были обязаны регистрироваться, многие работают без юрлица, поэтому оценить, сколько из них продолжит работу после 1 июля 2027 года, невозможно. Из легального поля в первую очередь уйдут площадки, работающие по P2P-схеме с дропами, поскольку с ними не смогут сотрудничать ни клиенты, ни B2B-участники рынка.
Клиент сервиса, который проводит обмен через случайные переводы и анонимность, всегда уязвим: сегодня операция прошла, завтра платеж завис, послезавтра заблокировали карту, а потом выяснилось, что у монет сомнительная история, и у пользователя начинаются проблемы. Поэтому клиенты будут уходить к сервисам с документами, верификацией, платежной дисциплиной и ответственностью за результат.
Для многих участников адаптация — прежде всего технологическая задача, поскольку создание собственной инфраструктуры обмена, платежей и комплаенса требует времени и инвестиций. Сократить эти затраты можно за счет подключения к готовой технологической и платежной инфраструктуре партнера. Такое подключение ускоряет запуск платежей, проверок KYC и AML, операционного учета и документооборота. Эта инфраструктура нужна и для трансграничных расчетов в криптовалюте, которые становятся возможны по новому закону: импортерам и экспортерам требуются надежные и прозрачные инструменты.
Подключение решает техническую часть, но не дает статуса уполномоченного участника и не заменяет выполнения требований 282-ФЗ. За соответствие закону, включая внесение в реестр Банка России, отвечает участник, и клиент должен знать, кто оказывает ему услугу и кто продает актив.
В мире инвестиций информация решает все, а следование за движениями «умных денег» (Smart Money)...
Криптокошельки с виртуальными картами стали незаменимым инструментом в России, обеспечивая легкий...
Столкнувшись с кибермошенничеством, потерей доступа к кошелькам или внезапной блокировкой счетов,...
— Что можно и что нельзя будет делать с криптовалютой обычным пользователям?
— Закон уже сформулировал подход: покупать и продавать криптовалюту можно через регулируемую инфраструктуру — уполномоченных посредников, с идентификацией и по установленным правилам. Для неквалифицированных инвесторов законом предусмотрены тестирование и уведомление о рисках, а также годовой лимит покупок через одного посредника, который устанавливает Банк России.
Расчеты цифровой валютой внутри России запрещены — за исключением прямо перечисленных в законе случаев, например внешнеторговых договоров, вознаграждения за майнинг и оплаты технических комиссий. И такой подход я сдержанно поддерживаю, потому что инвестиция и платежная функция требуют разного уровня контроля. Одно дело, когда взрослый человек осознанно покупает актив на часть капитала, и совсем другое, когда крипту начинают массово использовать в бытовых расчетах без проверки происхождения и без защиты потребителя.
— Новый закон разрешает использование некастодиальных кошельков?
— Тема с некастодиальными кошельками всегда вызывает много дискуссий, потому что для части аудитории это вопрос свободы владения своими деньгами, а для регуляторов — теневой оборот.
Хранить актив на собственном кошельке законом не запрещено, и такая возможность сохраняется. Но при зачислении средств на регулируемую площадку требуется подтвердить происхождение криптовалюты. Если человек несколько лет назад купил USDT, вывел на личный кошелек, а затем решил завести средства на легальную площадку, понадобится подтвердить источник активов: через какие адреса они проходили, нет ли санкционного или криминального следа.
Добавлю важное уточнение: закон не обязывает переносить активы в российские хранилища — хранить можно и на некастодиальном кошельке. Регуляторика касается в первую очередь операций, а не хранения. Хранить монеты на своем кошельке закон не запрещает, переносить их в российское хранилище тоже не обязательно. Требования закона относятся к операциям с цифровой валютой, независимо от того, где хранится актив. Расчеты внутри регулируемой инфраструктуры проходят через цифровой депозитарий. Активы за рубежом могут там и оставаться, но сделки с ними нужно отразить в отчетности для ФНС: отчет ведется за операции, не за кошельки. Продать зарубежные активы за рубли без цифрового депозитария не получится. Вывести из России то, что здесь хранится, можно, но операцию должен допустить цифровой депозитарий, и пройдет она с защитой потребителя — период охлаждения, проверки и другие требования.
— Что делать с криптоактивами, которые уже хранятся на кошельках россиян?
— Я бы советовал не принимать поспешных решений. В периоды больших перемен люди часто совершают самые неудачные действия: срочно переносят активы между кошельками, заводят их на сомнительные площадки, пытаются что-то «очистить» через непонятные сервисы. Именно это нередко и портит историю активов. Гораздо разумнее заранее собрать все, что подтверждает происхождение средств: старые выписки, историю покупок, скриншоты операций, подтверждение ввода фиата. Через год это может оказаться намного ценнее, чем кажется сейчас. Я много раз видел историю, когда человек говорил: «Я честно купил крипту», но подтвердить это уже ничем не мог.
— Вы ведете открытый диалог с ведомствами. Как оцениваете их готовность взаимодействовать с отраслью?
— За последние годы это взаимодействие заметно изменилось. Несколько лет назад криптовалюта в официальной повестке рассматривалась прежде всего как инструмент теневых расчетов, и отрасль много сил тратила на то, чтобы объяснить: сегмент существует давно и игнорировать его нельзя. Сейчас в обсуждениях различают инвестиционные сценарии, трансграничные расчеты и мошеннические схемы, а отдельно — нормальный технологический бизнес. Комфортных условий по умолчанию никто не обещает, но сам факт предметного обсуждения уже много значит.
— Каких результатов ждете от внедрения новой модели крипторегулирования?
— Жду формирования рынка, где клиент отличает профессиональный сервис от красивой вывески, банки охотнее работают с теми, кто действует открыто, а бизнесу проще объяснять свои операции. Честно работающих в России много, но много сил уходит на конкуренцию с серым сегментом: у него ниже себестоимость и нет обязательств. Единые правила дают преимущество тем, кто строит бизнес на годы, а не тем, кто быстрее обходит ограничения.
— SkyCapital Group одной из первых предложила обмен криптовалют на фиат, когда рынок был в серой зоне. Сложно было начинать?
— Поначалу было сложно. Работа вбелую стоит дороже: больше денег, больше времени, и отказы звучат гораздо чаще. Банки и партнеры относились к таким проектам настороженно, а клиенту нужно объяснять, зачем верификация, документы и дополнительные процедуры. Многие тогда не понимали: зачем усложнять, рынок работает и в сером Р2Р. Но затем выяснялось, что у одних клиентов анонимных обменников блокировали переводы, у других зависали деньги, у третьих возникали вопросы к источнику средств. Мы изначально шли по более трудному пути именно потому, что такой подход открывает новые возможности для пользователей цифровых валют.
— Платформа также оказывает помощь юридическим лицам в расчетах с зарубежными контрагентами с использованием криптовалют. Насколько это востребованное направление?
— Это давно распространенная практика. Компании приходят с конкретными задачами: оплатить поставку, рассчитаться с подрядчиком, закрыть обязательство перед контрагентом, когда банковский платеж идет слишком долго, стоит слишком дорого или вовсе не проходит. У предпринимателя поставщик в другой стране, товар готов к отгрузке, платеж при этом завис на неопределенный срок: деньги заморожены, сроки сорваны, отношения с контрагентом испорчены. Крупнейшие российские банки отключены от SWIFT, часть международных маршрутов закрыта санкционными ограничениями, и привычные банковские переводы для многих контрагентов недоступны. Цифровые валюты используются как один из альтернативных каналов расчетов там, где межбанковские цепочки не работают, но каждая такая сделка требует тщательной проверки. Внешнеторговые расчеты — один из случаев, прямо выведенных законом из запрета на расчеты цифровой валютой.
— Российский бизнес в целом заинтересован в интеграции криптовалют?
— Да, за последние годы запросов стало заметно больше, а их характер изменился. Раньше преобладали доходность, рост и «какую монету купить». Теперь на первом месте расчеты, документы, комплаенс, налоговые последствия и то, как пройти проверку банка без блокировки.
— Как работает SkyPay и кто может им воспользоваться?
— SkyPay — приложение, которое связывает некастодиальный криптокошелек с платежными инструментами. Средства остаются на кошельке клиента: сервис их не хранит и не запрашивает приватные ключи или seed-фразу, подключение проходит через подтверждение транзакции. Поддерживаются Trust Wallet, MetaMask, Phantom, SafePal, Solflare, Ledger и другие.
Сразу обозначу границы: расчеты цифровой валютой внутри России законом запрещены, и такой способ оплаты мы не предлагаем. При оплате происходит мгновенная конвертация необходимой суммы в национальную валюту, рублевые платежи выполняет лицензированный банк-эмитент, в операциях нет P2P-сделок, дроблений и переводов от третьих лиц, а у клиента остается понятная механика расчетов и возвратов. Международная карта Visa, выпущенная в Сингапуре в долларах, используется для оплаты зарубежных сервисов, подписок и покупок в поездках и поддерживает Apple Pay и Google Pay.
— В SkyCapital есть криптовалютный аналог рублевого «зарплатного проекта»?
— Такого продукта, как зарплатный проект, в криптовалюте у нас нет. Поясню этот момент: массовые выплаты в цифровых валютах мы не проводим — закон запрещает использование криптовалюты для расчетов внутри России.
Однако сервис регулярно используют частные клиенты, которые получают доход в цифровой валюте: майнеры, специалисты, работающие на зарубежные компании, фрилансеры с международными контрактами. Они продают цифровую валюту за рубли, а мы по каждой операции предоставляем документы: выписки, подтверждения сделок, справки для налоговой отчетности. С этими документами клиент декларирует доход и подает данные в ФНС, а при вопросе банка о происхождении средств предоставляет подтверждение операции.
— Какие еще направления появились на платформе за последнее время?
— Мы развиваем несколько направлений, которые связаны между собой и по сути складываются в единую экосистему: обменять криптовалюту, торговать, подключить некастодиальный кошелек к карте для оплаты в странах, чья юрисдикция это позволяет, можно в одном месте. Это обмен с документами по операциям, платежные продукты, обмен для бизнеса, работа с внешними кошельками, ввод и вывод средств, сервисы для международных оплат. Мне кажется важным, чтобы клиент мог закрыть в одном месте весь пул работы с цифровыми валютами.
Ядро экосистемы — онлайн-обменник. Регистрация занимает два шага, а покупка, продажа и обмен проходят через СБП или по реквизитам. Никаких третьих лиц и блокировок, связанных с P2P-переводами: курс прозрачный, условия сделки фиксируются до оплаты, а каждая операция сопровождается KYC- и AML-процедурами, защитой операций. Сегодня экосистема SkyCapital — это более 50 000 пользователей и 25 обменных сервисов, которые работают на базе нашей платежной инфраструктуры.
Наша команда развивает продукт для платежей с использованием средств с DeFi-кошелька SkyPay — карты для оплаты товаров и услуг. Через систему Мир — расчеты в России в рублях, международные — через Visa, также доступны QR-платежи. О SkyPay мы подробнее говорили выше.
Отдельно отмечу партнерское направление для криптосервисов. Новый формат рассчитан на участников рынка, которым требуется инфраструктура для работы в условиях жестких технических требований к сервисам обмена. Подключаясь по API или запуская с нуля сервис по модели White Label, партнер работает под своим брендом и с собственным интерфейсом, а исполнение сделок, СБП, KYC/AML остаются на стороне SkyCapital. Обменники, подключаясь к нашей инфраструктуре, получают готовую техническую базу для расчетов, комплаенс-процедур, операционного сопровождения и дальнейшего масштабирования. Такой подход сокращает сроки адаптации технической базы сервисов к 282-ФЗ и снижает затраты на самостоятельную настройку технологической и платежной архитектуры.
— Каким видите будущее крипторынка в России?
— Я вижу более взрослый рынок с жесткими требованиями к посредникам, происхождению средств и процедурам проверки. Инвестиционное направление, платежные решения и трансграничные расчеты будут развиваться по своим правилам и с разной степенью допуска. Выиграют от изменений те компании, которые заранее выстраивают процессы вокруг комплаенса, безопасности и реальной пользы для клиента. Легких денег и легких решений станет меньше, зато дисциплина, репутация и технологическая зрелость начнут цениться намного выше.
 Монеты
 Обменники
 Вход/регистрация
 Прогнозы
 Форум